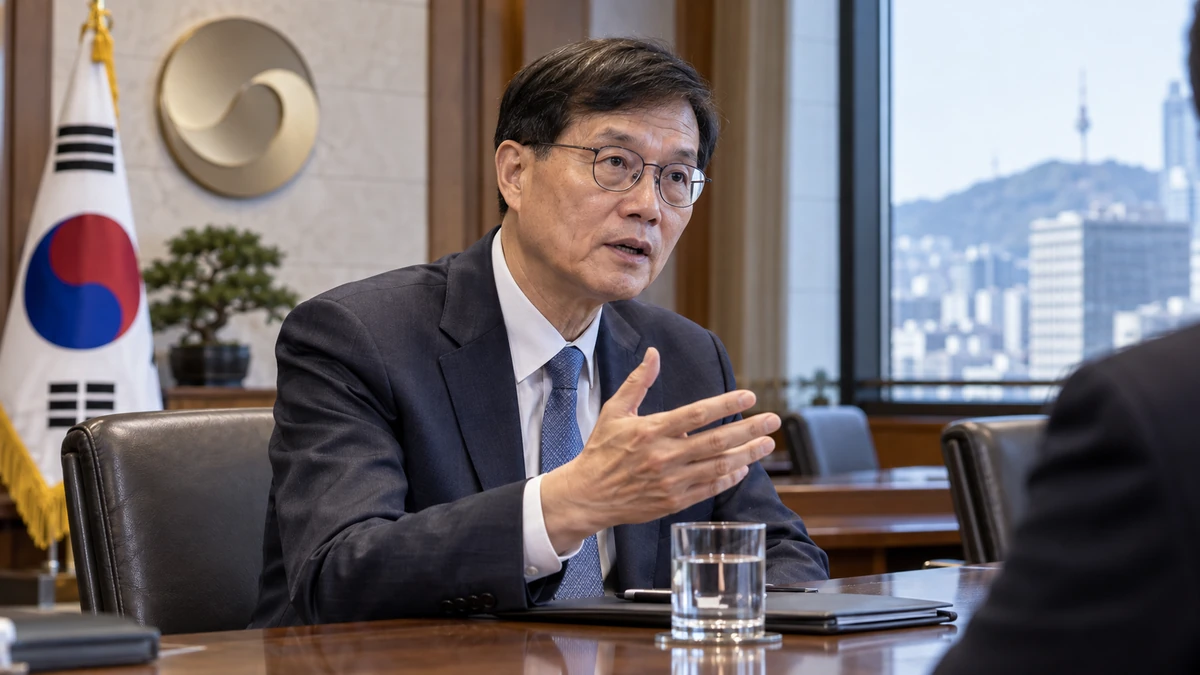
이창용 전 한국은행 총재가 10월 10일 유튜브 채널 ‘슈카월드’에 출연해 반도체 호황으로 성장률이 급등한 상황을 두고 산업 양극화와 미·중 갈등 완화에 따른 판도 변화 가능성을 지적했다. 그는 낙관론 이면의 위험에 대비해야 한다고 경고하고, 정부의 확장적 재정 기조와 환율 대응에 대해서도 견해를 밝혔다.
그는 ‘반도체 호황으로 한국 경제가 한 단계 도약한 것이 맞느냐’는 질문을 받고 “상반기 성장률이 수치상 수십 년 만에 최고 수준을 기록했지만, 반도체 수퍼사이클이 한국의 모든 경제 문제를 해결해주지는 않는다”고 답했다. 이어 “국가 차원에서 낙관론 이면의 리스크에 철저히 대비해야 한다”고 말했다.
한국은행 총재를 지낸 경제학자
1960년 5월 16일 충청남도 논산군에서 태어난 이 전 총재는 서울대학교 경제학부 교수, 금융위원회 부위원장, 국제통화기금 아시아·태평양담당국장을 거친 경제학자다.
2022년 4월 제27대 한국은행 총재에 올라 2026년 4월 20일 임기를 마쳤고, 지금은 서울대학교 경제학부 특임교수로 있다.
반도체 호황 이면의 위험 경고
이 전 총재는 반도체 장기 호황론에 대해, 호황이 10년간 이어진다고 해도 반도체 부문에 쏠림이 생기면 경제 전반의 양극화가 심해질 수 있다고 짚었다. 지금의 호조는 국내 기업이 경쟁력을 갖춘 덕분만이 아니라고 했다. 미·중 갈등으로 중국이 장비를 들여오는 데 제한이 걸리면서 얻은 반사이익의 몫도 크다는 것이다.
그는 앞으로 미·중 관계가 나아지거나 핵심 장비가 자체 개발되면 산업 판도가 급격히 바뀔 수 있다고 봤다. 그런 만큼 영업이익률이 70%를 웃도는 높은 수준을 계속 유지할 것이라는 낙관론에만 기대어 나라 정책을 짜서는 안 된다고 강조했다.
정부의 확장 재정 기조에도 날을 세웠다. 그는 “세수가 일시적으로 늘어난다고 해서 10년 이상 이어질 장기 투자에 예산을 10% 이상 증액하는 것은 위험하다”고 말했다. 성장률이 올해와 내년 모두 잠재성장률보다 높을 것으로 예상되는데 재정을 풀어 성장률을 억지로 더 높일 까닭이 없다는 게 그의 주장이다. 오히려 미래 성장률을 고르게 하는 평탄화(스무딩)를 위해 보수적으로 접근해야 한다고 덧붙였다.
금리 결정과 환율 인식에 대한 설명
재임 시절 금리를 덜 올려 집값과 환율을 자극했다는 일각의 비판에는 하나하나 반박했다. 그는 취임 뒤 8개월 만에 기준금리 인상 폭이 2.0%포인트에 이르렀다고 밝혔다. 임기 후반에는 물가가 2%대에서 안정됐지만 성장률은 잠재성장률에 못 미쳐, 금리를 추가로 올릴 이론적 근거가 없었다는 설명이다.
최근 원·달러 환율이 급변동한 데 대해서는 대규모 경상수지 흑자와 해외 투자자들의 리밸런싱을 핵심 요인으로 꼽았다. 그의 진단에 따르면 반도체 호황에 주가가 폭등하자 외국인 투자자들이 비중 한도(익스포저)를 넘어서면서 차익 실현에 나섰다. 이 과정에서 환율이 단기간 급등했고, 경상흑자가 뒤늦게 반영되면서 지금 떨어지고 있다는 것이다.
그는 환율을 보는 사회적 인식도 바뀌어야 한다고 당부했다. 외환위기 때와 달리 지금의 한국은 엄연한 순채권국이므로, 변동환율제를 외부 충격을 흡수하는 완충재(쇼크 옵서버)로 자연스럽게 받아들여야 한다는 것이다. 또 나라가 부도날 위험이 없는데도 환율이 오른다는 이유만으로 금리를 올리거나 외환보유액을 동원해 인위적으로 개입하면 결국 외국인의 차익 실현만 돕게 된다고 했다. 그러면서 주가와 마찬가지로 환율도 금융자산 가격 변동의 하나로 보고 시장에 맡겨야 한다고 강조했다.